반기 EPS를 두 배로 만든 뒤 주가를 나누면 낮은 배수가 나올 수 있습니다. 계산의 정확성과 그 이익이 반복된다는 가정의 정확성은 따로 확인해야 합니다.
시세: 2026-10-19 종가·수정 전 가격 · 재무: 2026년 1~6월 연결 누적 · 원문 재확인: 2026-10-20
종가 3,000원과 반기 EPS 735원
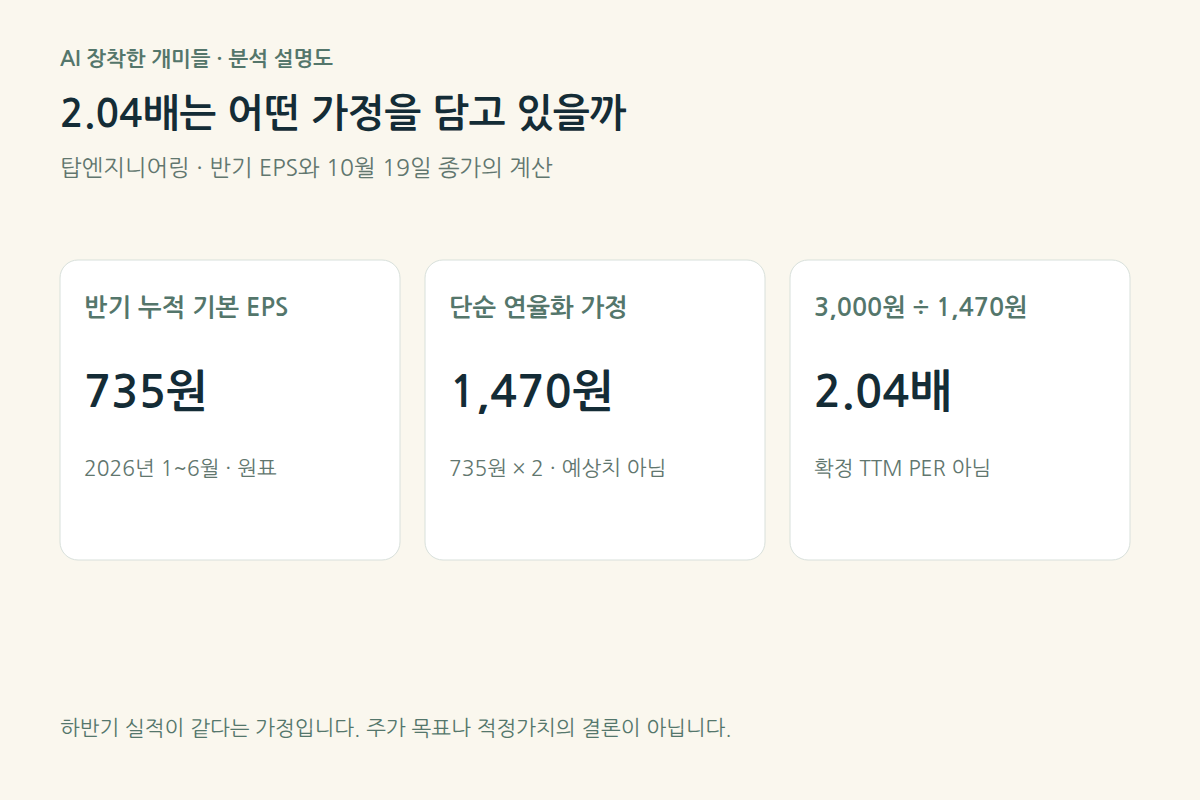
확인된 10월 19일 종가는 3,000원입니다. 반기 연결재무제표의 기본 EPS는 3개월 317원, 누적 735원으로 제시돼 있습니다. 가치평가를 시작할 때 두 열을 혼동하지 않는 것이 중요합니다. 이번 글은 누적 735원을 어떤 가정으로 연간 값처럼 바꾸게 되는지 분해해봅니다.
계산이 맞아도 이름을 잘못 붙일 수 있습니다
| 계산 | 값 | 정확한 읽기 |
|---|---|---|
| 3,000 ÷ 735 | 약 4.08배 | 6개월 EPS 대비 가격 배수 |
| 735 × 2 | 1,470원 | 상·하반기가 같다는 단순 가정 |
| 3,000 ÷ 1,470 | 약 2.04배 | 가정 EPS에 대한 배수 · 확정 TTM PER 아님 |
수학적으로 나눗셈이 맞는 것과 최근 12개월 이익을 사용했다는 것은 다릅니다. 하반기에도 같은 실적이 반복되는지, 가중평균 주식 수가 달라지는지, 일회성 손익이 있는지 확인하지 않았으므로 2.04배를 확정 PER이나 저평가의 결론으로 제시하지 않습니다.
이익이 현금으로 이어졌는지도 같이 보기
같은 반기 연결 누적 영업이익은 약 144.92억원, 영업활동 현금흐름은 약 −118.95억원입니다. 이 차이는 이익 배수 하나로 기업의 현금 창출을 대신 설명할 수 없다는 신호입니다. 다만 영업현금만으로 자유현금흐름을 계산할 수는 없습니다. 설비투자 등 추가 자료가 필요합니다.
가정을 바꿀 때 적어둘 조건
| 조건 | 검증 자료 |
|---|---|
| 하반기 수익성이 유지되는가 | 분기별 매출·원가·영업이익 및 계절성 |
| 일회성 손익이 반복 가능한가 | 손익 주석과 지배주주 귀속 이익 |
| 현금화가 뒤따르는가 | 매출채권·재고·영업현금 및 투자 지출 |
| 주당 기준이 바뀌는가 | 기본/희석 EPS와 주식 수 변동 |
실적 가정을 높게 놓을수록 같은 가격의 배수는 낮아집니다. 그 자체가 주식이 싸졌다는 새 사실은 아닙니다. 가정의 근거가 달라졌는지를 기록하고, 다음 공시에서 틀린 가정도 남기는 방식이 유용합니다.
이 글이 제시하지 않는 값
검증된 최근 12개월 EPS, 동일 시점의 주당순자산과 비교기업 배수, 향후 실적의 확정 값은 이 글에서 확보하지 않았습니다. 따라서 목표주가나 적정 PER·PBR을 임의로 만들지 않았습니다. 공개된 반기 EPS와 확인 가격으로 산수의 전제부터 점검하는 종목분석입니다.
직접 확인할 원문과 이어 읽을 글
이 글은 공개 자료를 읽는 공부 노트입니다. 특정 종목의 매수·매도나 수익을 보장하지 않으며, 이후 공시와 가격은 별도로 확인해야 합니다.