CB를 회사가 취득했다는 사실과 소각 완료는 다릅니다. 이번 글은 현금 지급, 외부 잔액, 잠재 주식 수라는 세 가지 질문에 공시가 답하는 범위를 정리합니다.
대상 공시: 2026-08-31 · 공시 본문 재확인: 2026-10-20
이번 공시가 알린 현금 지급 사건
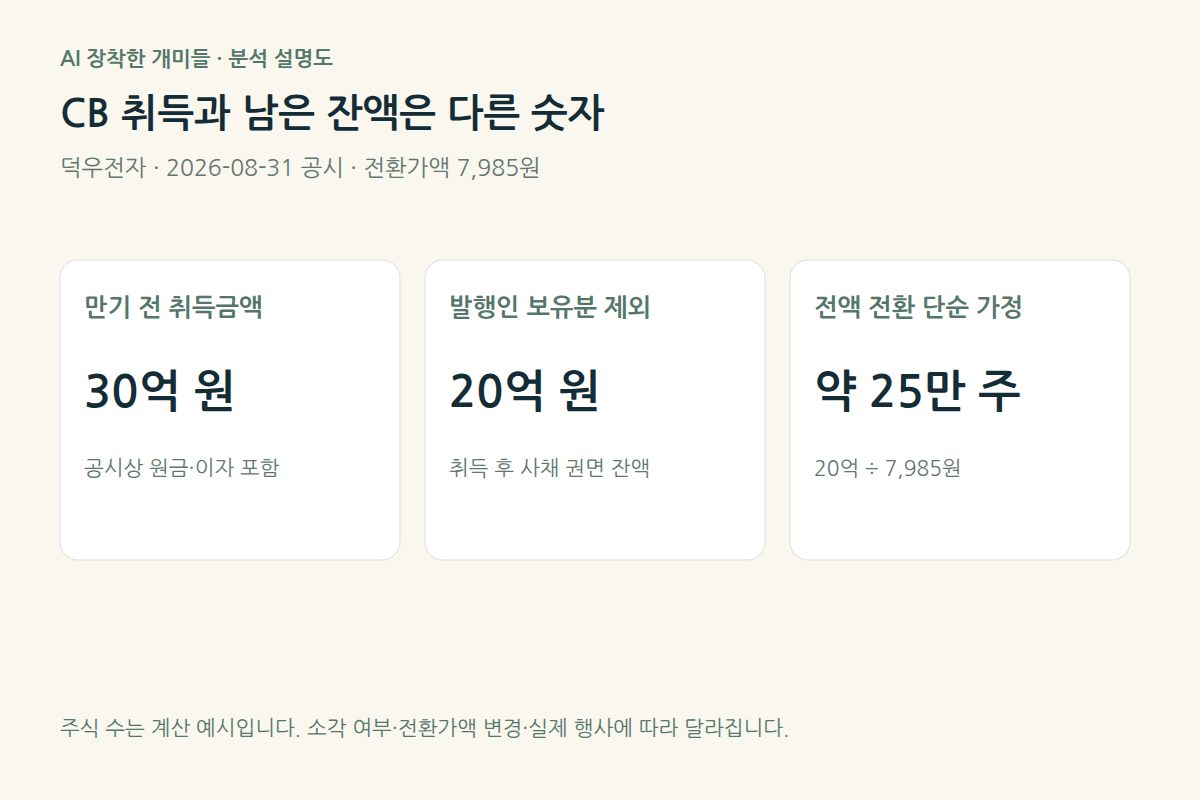
덕우전자는 2023년 8월 31일 발행한 제1회 전환사채를 2026년 8월 31일 만기 전에 취득했다고 공시했습니다. 취득금액과 취득 권면총액은 각각 30억원으로 기재됐고, 취득 사유는 사채권자의 조기상환청구권 행사입니다. 자금 원천은 보유자금이며, 공시는 취득금액에 원금과 이자가 포함된다고 설명합니다.
취득과 소각은 같은 말이 아닙니다
만기 전 취득은 회사가 사채를 사들였다는 사실입니다. 이 문서의 향후 처리방법은 추후 이사회에서 결정한다고 돼 있습니다. 따라서 이 공시만으로 해당 사채가 소각돼 모든 가능성이 영구히 사라졌다고 단정하지 않습니다. 과거 소각 관련 공시가 별도로 있더라도 이번 취득분의 처리는 따로 확인해야 합니다.
20억원 잔액의 정의를 먼저 읽기
취득 후 사채 권면 잔액 20억원은 발행인이 보유한 전환사채를 제외한 금액이라고 주석에 명시돼 있습니다. 회사가 소유한 사채, 외부에 남은 권면잔액, 실제 지급액은 정의가 다른 항목입니다. 30억원과 20억원을 단순히 더해 원래 총발행금액이나 전체 차입금으로 표시하지 않는 이유입니다.
잠재 주식 수를 계산해 보는 범위
| 계산 요소 | 사용 값 | 성격 |
|---|---|---|
| 취득 후 외부 권면잔액 | 2,000,000,000원 | 공시 기재 |
| 주당 전환가액 | 7,985원 | 공시 기재 당시 값 |
| 잔액 ÷ 전환가액 | 약 250,470주 | 소수점 반올림한 학습용 계산 |
위 값은 전환가액이 바뀌지 않고 잔액 전부가 주식으로 전환된다고 가정한 단순 계산입니다. 실제 행사 가능 기간, 단주 처리, 이후 전환가액 조정, 행사·상환·소각 여부를 반영한 확정 발행 주식 수가 아닙니다. 기존 발행주식수의 동일 시점 자료도 이 글에서 확보하지 않았으므로 희석률을 임의로 계산하지 않습니다.
현금과 희석을 함께 확인하는 후속 순서
첫째, 이번 취득분의 처리 결과 공시를 확인합니다. 둘째, 남은 사채의 전환가액 조정·전환청구·추가 상환을 확인합니다. 셋째, 지급 이후의 현금과 차입금 변화를 다음 보고서에서 대조합니다. 전환 가능 물량이 줄어드는 방향과 보유 현금이 줄어드는 방향을 한쪽 호재라는 말로 합치지 않는 것이 핵심입니다.
직접 확인할 원문과 이어 읽을 글
이 글은 공개 자료를 읽는 공부 노트입니다. 특정 종목의 매수·매도나 수익을 보장하지 않으며, 이후 공시와 가격은 별도로 확인해야 합니다.